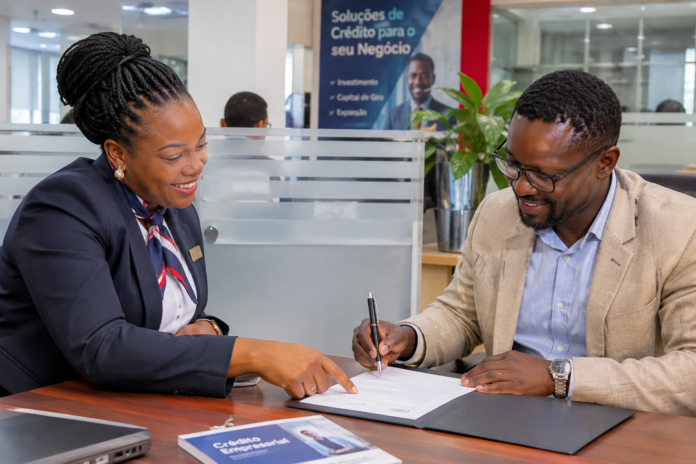
Obter financiamento não depende apenas da existência de uma linha de crédito ou do montante que a empresa pretende solicitar. Antes de tomar uma decisão, o banco procura perceber se o negócio apresenta condições para assumir e cumprir a dívida. Para isso, analisa a situação financeira da empresa, o seu histórico de crédito, a capacidade de gerar receitas e o destino previsto para o financiamento.
Para uma MPME, a questão não é apenas “quanto dinheiro preciso?”, mas sobretudo “como vou demonstrar que consigo pagar?” As condições padronizadas divulgadas pelo Banco de Moçambique indicam alguns dos principais elementos considerados na análise de uma operação de crédito.
| Elemento | O que pode ser exigido |
|---|---|
| Histórico bancário | Relação com o banco durante pelo menos 6 meses |
| Histórico de crédito | Ausência de incidentes não regularizados |
| Documentação empresarial | Estatutos, certidão comercial, NUIT e licença/alvará |
| Informação financeira | Demonstrações financeiras e balancetes |
| Movimentos bancários | Extractos dos últimos 12 meses |
| Plano de negócios | Particularmente relevante para investimento |
| Garantias | Podem ser exigidas, dependendo da operação |
| Capacidade de reembolso | Análise dos fluxos de caixa e capacidade de endividamento |
Para empréstimos empresariais de curto prazo, as condições padronizadas prevêem, entre outros requisitos, colateral aceitável com cobertura mínima de 120% do crédito e contas auditadas dos últimos três anos. Para empréstimos de longo prazo, prevê-se igualmente cobertura de 120%, podendo ser apresentadas contas auditadas ou um plano de negócios.
A preparação da empresa pode fazer a diferença
O actual ambiente de crédito mostra que formalização e organização financeira são cada vez mais importantes. O próprio IPEME disponibiliza mecanismos de cadastro e certificação de MPME, indicando que a certificação pode facilitar o acesso a linhas de crédito bonificadas.
Antes de solicitar financiamento, o empresário deve procurar ter:
| Preparar antes de pedir crédito | Porquê? |
|---|---|
| Contabilidade actualizada | Demonstra a situação real da empresa |
| Extractos bancários organizados | Permitem demonstrar o movimento do negócio |
| Plano de negócios | Explica como o dinheiro será investido |
| Projecção de fluxo de caixa | Demonstra capacidade de pagamento |
| Situação fiscal regularizada | Reduz obstáculos documentais |
| Histórico de crédito regular | Evita problemas na análise de risco |
| Garantias disponíveis | Pode melhorar as condições de financiamento |
| Orçamento detalhado do investimento | Permite ao banco avaliar a utilização dos fundos |
O UBA, por exemplo, solicita perfil da empresa, extractos bancários, plano de negócios, relatórios e contas, contratos em vigor e projecção de fluxo de caixa para as suas soluções de financiamento PME.
O que esperar nos próximos meses?
O cenário aponta para uma tentativa de reanimar o crédito produtivo, mas não para uma abertura indiscriminada da torneira do financiamento.
A nova política de dedução de reservas, o Fundo de Garantia Mutuária e o conjunto crescente de linhas específicas podem melhorar as condições de acesso, sobretudo para empresas formalizadas e com projectos economicamente viáveis. Ao mesmo tempo, a manutenção da Prime Rate em 15,50%, o nível de crédito malparado e a necessidade de controlar os riscos continuam a limitar a capacidade dos bancos de reduzir significativamente o custo do dinheiro.
Para o empresário, a principal conclusão é simples: há financiamento disponível, mas o acesso está cada vez mais ligado à qualidade da empresa, à clareza do projecto, à capacidade de gerar caixa e à qualidade das garantias apresentadas.
Onde começar?
O IPEME mantém no seu portal uma área dedicada a linhas de financiamento e subvenções, incluindo oportunidades disponibilizadas por BCI, Millennium bim, Moza Banco, UBA, BNI, Gapi e outros parceiros.
Nota editorial: as condições de crédito são dinâmicas e podem mudar sem aviso. Os valores apresentados devem ser utilizados como referência jornalística e não como proposta ou aconselhamento financeiro individual.